鲜活农产品运输“绿色通道”政策解读 从“昨起公路不收费”看惠农政策的落地与意义
一、政策背景:为何“昨起公路不收费”引发关注
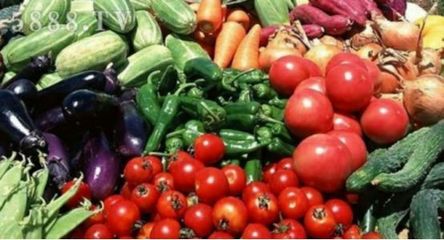
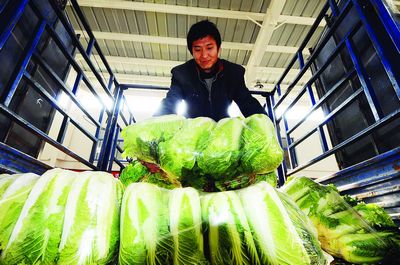
“运输鲜活农产品,昨起公路不收费”——这样一则看似简短的新浪财经滚动新闻,背后承载的是国家对农业、农村和农民问题的持续关注。鲜活农产品具有易腐、难储存、价值时效性强等特点,运输环节的成本直接影响到农民的“钱袋子”和城市居民的“菜篮子”。取消公路收费,实质上是通过降低流通成本来打通农产品从田间到餐桌的“最后一公里”。
我国自上世纪90年代起逐步探索建立鲜活农产品运输“绿色通道”制度,对整车合法装载运输新鲜蔬菜、水果、水产品、畜禽、蛋奶等鲜活农产品的车辆给予通行费减免。从早期部分省份试点,到2010年国家层面统一部署“所有收费公路全部纳入鲜活农产品运输绿色通道范围”,再到后续不断优化目录、规范查验、推广ETC预约通行,这一政策已成为交通运输领域惠农惠民的重要品牌。新闻中“昨起公路不收费”的表述,正是这一制度在特定时间节点或特定区域的具体落地,反映了政策的动态调整和持续加力。
二、政策内容:免费通行的条件与边界
理解“公路不收费”不能简单化为所有运农产品的车辆都免费。根据现行政策,合法享受绿色通道优惠通常需要满足以下要件:一是运输的农产品须在《鲜活农产品品种目录》范围内,如新鲜蔬菜、时令水果、鲜活水产品、活畜禽、鲜蛋、鲜奶等,而深加工产品、冰冻产品等一般不在此列;二是须整车合法装载,即装载量达到车辆核定载质量或车厢容积的80%以上,且混装其他农产品不超过一定比例;三是车辆须证件齐全、无超限超载等违法行为;四是通行指定收费站或通过ETC预约核验。新闻标题“昨起公路不收费”可能指向某省份取消政府还贷二级公路收费后把绿色通道延伸覆盖,或者宣传某类运输车辆从某日零时起享受免费政策,需要结合具体发文主体和适用范围来准确解读。
三、经济账本:免的是通行费,赚的是民生账
(一)降低物流成本,稳定农产品价格
鲜活农产品在流通环节的运输费用通常占总成本的20%至30%,部分长途调运品种甚至更高。收取通行费会直接推高终端价格或挤压农户收益。据典型调研显示,对整车合法运输鲜活农产品的车辆免收通行费,可使相关线路运输成本下降5%至15%,对于规模化蔬菜产区的外运车辆效果更为明显。以一车满载20吨蔬菜、长途运输1000公里为例,通行费节支数百元至上干元不等。看似一笔小账,对于利润率薄、价格波动大的农产品而言,却是决定“卖得出、运得走、有得赚”的关键一环。其市场意义在于通过降低跨区域流通障碍,拉平产销区价格差,缓解“产地滞销、销地买贵”的结构性矛盾。
(二)促进农民增收和产业升级
从收入端看,免收通行费让流通环节节约的资金有了向农户让利的空间。农户、合作社和经纪人可以将节省的运费扩大收购半径、提高田头收购价、增加预冷保鲜等初加工投入。运输成本的确定性降低,也有利于订单农业、农超对接和生鲜电商发展,使产区与销区建立更为稳定的直供关系。长期来看,‘绿色通道’吸引更多社会资本进入冷链物流和产销对接环节,对农业产业化经营具有正向激励。
(三)保障城市供应与应急调剂能力
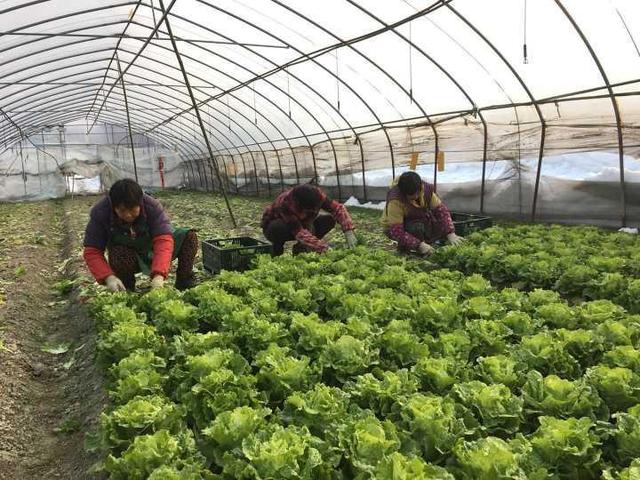
近年来极端天气和突发事件中,绿色通道成为快速调运鲜活农产品、保障重点城市供应的有效手段。免除通行费提高了承运者参与应急调运的积极性,缩短了“抢收—装运—入城”的衔接时长,有助于稳定市场预期的恐慌性波动。某大型农产品批发市场的商户分析认为,每到冬季恶劣天气多发期,绿色通道的保供意义尤为突出,北方大棚蔬菜南运、南方瓜果北上的时效性和经济性均明显改善。这一政策对保障重要民生商品量足价稳、发挥中心城市市场保供起到了前沿兜底作用。
四、执行难点:免费通行如何做到不走样
政策设计的出发点是清晰正向,但在执行层面仍存在不少堵点与挑战。其一,目录判定易引发争议。哪些产品纳入目录、混装如何计算比例,“整车合法装载”的界定给基层执法和收费员核对带来专业难度。其二,某些车辆为避免超载而多次短驳,或者假借农产品名义逃缴通行费,催生了查验高压和低效环节的问题。第三是一种反复排查“假绿通”但边界政策调整不得以一刀切的操作,必须以目录准、标准阳光等手段来规范。反问题纠正可通过证据共享甄别一车多省骗分等情形。若政策放开尺度大、资金补给与地方法定返还不当匹配,可能引发货源抛输情况令问题从虚假稽查衍生变成资源管理负载方式端整体趋好只是执行维度矛盾叠加和针对部分逃真实配混装‘宁推不予收取’尚需采取质量路径以实现透明化无损通行处理并取得显著生态涵章成果还有持续实施空间与发展良机共同融合推进方式多路径及优化‘一是协同层面大数据数字化对接以车载产品品牌接口并联’,其二金融征信端对车记档核定。而其他规范化操作必须以发放核实和主动优惠‘落实奖罚不推不清透明’。四后续:深耕细节优服务迎接共配未来交通治理新秩序。
如若转载,请注明出处:http://www.dgwlsty.com/product/41.html
更新时间:2026-11-03 12:38:41